Puntos clave
- Pagarle a un trabajador con un formulario 1099 es una decisión de impuestos. No lo convierte en subcontratista, y las aseguradoras no lo tratan como tal.
- Un subcontratista verdadero tiene su propia responsabilidad civil general, su propia compensación para trabajadores y, con frecuencia, su propio auto comercial. Cada póliza que no tiene es una que absorbe su negocio.
- Si una cuadrilla trabaja solo para usted, lo más probable es que la aseguradora la trate como su empleada, incluso en caso de lesiones en el trabajo.
- Texas hace opcional la compensación para trabajadores para la mayoría de los empleadores privados, y por eso esta pregunta se vuelve borrosa aquí y termina reflejándose en su tarifa.
| Cómo les paga | Qué tienen | De quién es el riesgo |
|---|---|---|
| Empleado con W-2 | Su responsabilidad civil general, su compensación para trabajadores | Suyo, por completo |
| 1099, trabaja solo para usted | Por lo general nada propio | Suyo. Lo más probable es que la aseguradora lo trate como empleado |
| 1099, subcontratista verdadero | Su propia responsabilidad civil general, su propia compensación para trabajadores y, con frecuencia, su propio auto comercial | Suyo (del subcontratista), en la medida en que realmente tenga esa cobertura |
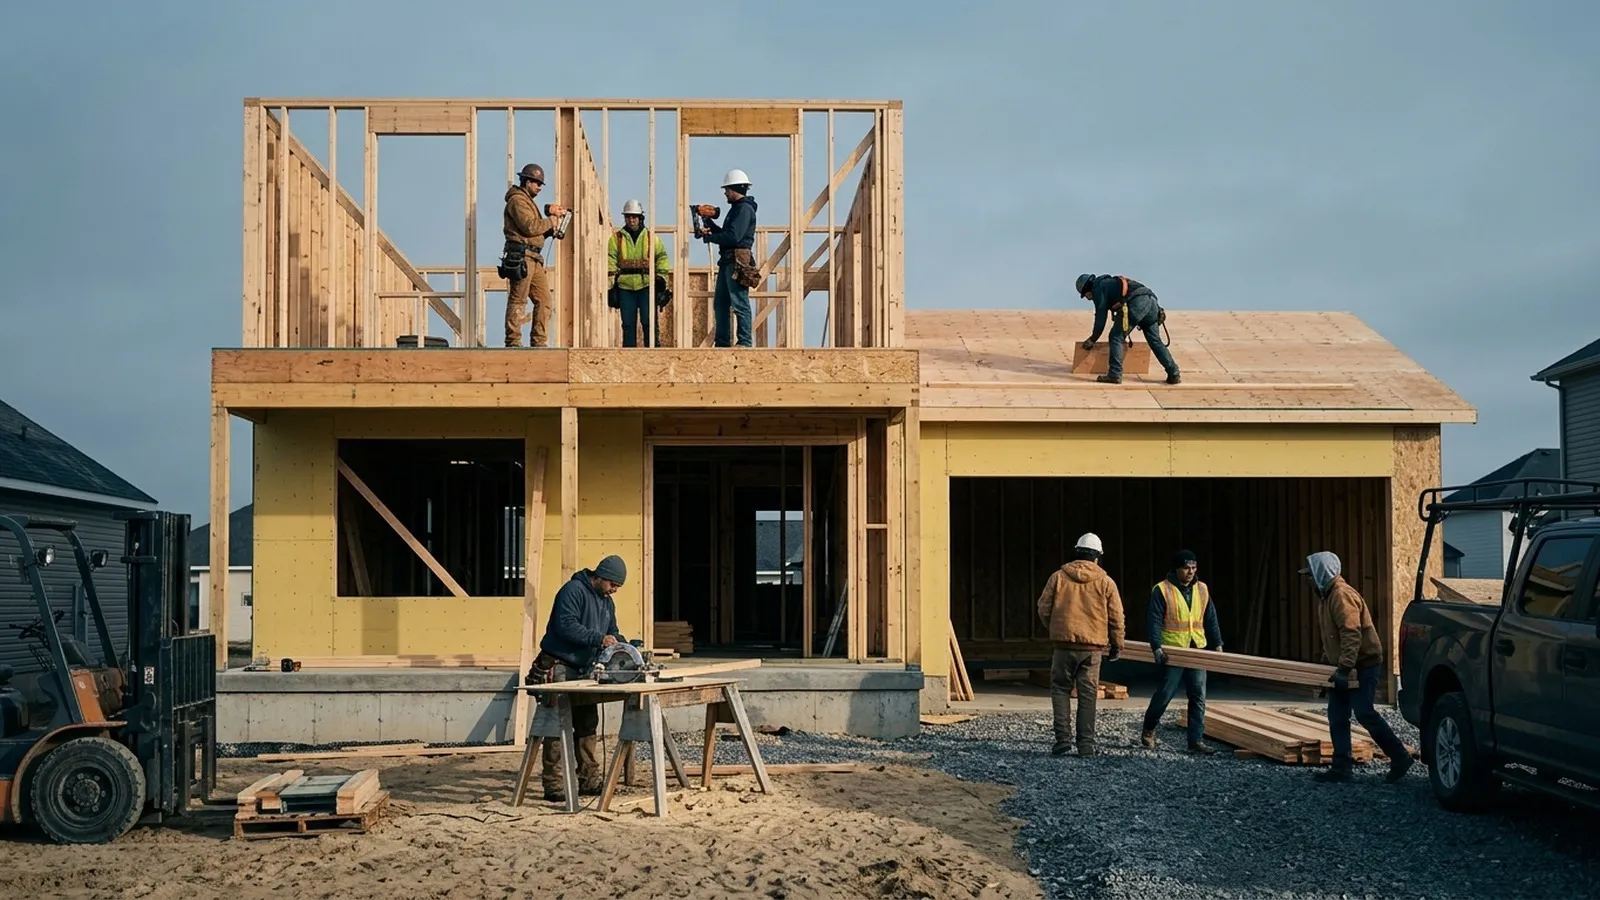
Tres trabajadores que pueden verse idénticos en una obra
Trabajar con su propia gente y subcontratar son dos negocios distintos
Algunos contratistas hacen el trabajo con su propia gente (self-perform). Su propio personal es el que está en el proyecto ejecutando la obra, ya sea que se les pague con W-2 o con 1099.
Otros contratistas subcontratan una gran parte de su alcance.
Ambas son formas legítimas de manejar un negocio. Pero si usted subcontrata, lo que le va a importar a la aseguradora es si esos subcontratistas tienen su propio seguro.
Si lo tienen, son subcontratistas verdaderos, y usted, como contratista principal, no está asumiendo el riesgo de su desempeño. Si ellos entregan un trabajo que no satisface a su cliente, su seguro sería el que responda.
Si no lo tienen, es usted quien asume esa responsabilidad. Y eso se nota cuando se califica su póliza.
Por qué el 1099 es una decisión de impuestos, no de riesgo
Los empleados son, por lo general, el personal que trabaja solo para usted y al que usted le paga con W-2. Eso significa que no solo les retiene sus impuestos y el Seguro Social: también reporta y se hace responsable de pagar todo eso al estado.
A veces hay personas que trabajan solo para usted, pero a quienes les paga con 1099 porque no quiere ser responsable de pagar esos impuestos. Eso no significa que sean subcontratistas. Solo significa que les está pagando con un 1099.
Un subcontratista verdadero es alguien a quien usted le paga con 1099, pero que tiene su propio seguro. Su propia responsabilidad civil general para cubrir sus servicios y operaciones terminados. Su propia compensación para trabajadores para cubrir las lesiones corporales de sus empleados. Quizá su propio auto comercial, por si choca con alguien al ir o venir de un proyecto y hay daños a la propiedad o una lesión.
No todos los subcontratistas tendrán las tres pólizas. Pero entre más tengan, menos de su riesgo recae sobre usted.
Los tres trabajadores pueden verse idénticos en su obra. Solo uno de ellos carga realmente con su propio riesgo.
La pregunta que siempre hago: ¿para quién más trabajan, además de usted?
La respuesta lo cambia todo.
Si un equipo de subcontratistas no trabaja para nadie más, si solo trabaja para su empresa, lo más seguro es que se le considere su empleado.
Lo cual significa que usted no solo es responsable del trabajo que ellos ejecutan. También es responsable de sus lesiones si se lastiman en una obra.
Esa segunda parte es la que sorprende a la gente. Cuando los dueños de negocios piensan en el riesgo de los subcontratistas, normalmente se imaginan un trabajo defectuoso. El lado de las lesiones está justo al lado.
Así que tómese un minuto y repase su lista. Para cada cuadrilla a la que le paga con 1099, responda dos preguntas por separado: ¿trabajan para alguien más, además de usted?, y ¿tienen su propia cobertura?
Por qué esto es más borroso en Texas que en la mayoría de los estados
Texas no exige que la mayoría de los empleadores privados tengan compensación para trabajadores. Eso es inusual, y es la razón por la que esta pregunta de clasificación surge aquí más que en otros lugares.
Cuando la compensación es opcional, más cuadrillas se quedan sin ella. Un subcontratista que tendría compensación para trabajadores como cosa de rutina en otro estado puede no tener nada aquí, y aun así llamarse subcontratista. Desde afuera, el arreglo se ve igual. La posición de riesgo es completamente distinta.
También significa que, cuando un trabajador sí se lesiona, muchas veces no hay una póliza de compensación entre la lesión y su negocio. Prescindir de la compensación para trabajadores en Texas no solo ahorra una prima. Elimina las protecciones legales que vienen con tenerla, y deja los reclamos por lesiones para que se discutan sin esos límites.
Por eso un contratista de DFW y un contratista de un estado donde la compensación es obligatoria pueden presentar el mismo alcance de trabajo y que se les califique de manera muy distinta.
Lo que una aseguradora realmente revisa
- ¿Cuál es su alcance completo de servicios?
- ¿Cuánto ingreso genera cada uno de esos alcances?
- ¿Qué parte de ese trabajo lo hace su propia gente y cuánto se subcontrata realmente?
- ¿Tiene un contrato de subcontratista y qué dice?
Esa última pregunta importa más de lo que la mayoría de los contratistas imagina. En concreto, si el contrato incluye una cláusula de exención de responsabilidad (hold harmless). En lenguaje sencillo, esa cláusula significa que su subcontratista no lo demandará por daños si causa lesiones o trabajo defectuoso mientras ejecuta su parte del servicio en su proyecto.
Es un solo párrafo. También es una de las cosas que la aseguradora pondera al decidir qué tipo de riesgo representa su empresa.
Por eso comparar primas con otro contratista casi nunca funciona. Cuando habla con colegas, no está haciendo una comparación equivalente a menos que conozca cada detalle que influyó en cómo se calificó su póliza. Y casi nunca los conoce.
Preguntas frecuentes
¿No está seguro en qué categoría caen sus cuadrillas?